-
加国买公寓需注意什么(一)
我们通常所提的物业均是指自由持有的物业,即指业主完全拥有土地及房屋。而分契式(Condominium)、合作式(Co-operative) 和分时式(Timesharing)的物业,便是从共同拥有的概念出发,个人业主并不持有土地的拥有权,只有其中一个单位的拥有权或使用权。首先让我们来 看看分契式物业的特点。 Condominium这个字源自古罗马,其拉丁文的意思是共同的主权或是共同拥有,华人多把Condominium翻译成“共管”,简称 Condo。很多人把Condo等同于大厦(apartment),其实这是错误的。Condo是业权的一种,居住的共管物业可以是共管大厦(Condo Apartment)、共管镇屋(Condo Townhouse)、甚至是共管独立屋(Condo Detached House)。相反,大厦通常可分为共管或自由持有两种,共管大厦是我们熟识的那种单位可以自由买卖的大厦,而自由持有的大厦并不可以把单位独立买卖,业 主只是拥有整座大厦的业权,这类大厦大多数也是用作出租用途的,一些用作员工宿舍的大厦也是自由持有的一类。 共管物业需要支付管理费,共管大厦的管理费尤高,原因是共管大厦的维修和保养费用比较其他的共管物业为高,设备和保安的支出也较高,加上很多共 管大厦的管理费都包括水、电、暖气的开支,所以便大大的增加了管理费的支出。水、电和暖气的开支约占大厦的管理费的三分之一,一些住客因无需额外支付水电 费而大量浪费能源,结果是把管理费大大提高。为免这种“共产”制度被滥用,一些比较新建的共管大厦已安装独立水电计,实行用者自付的方法,加上每个单位都 是使用自己的独立冷暖气机,管理费便不需要包括中央冷暖气的机器的维修和保养费用,因而大厦管理费可以保持较低的水平。 一般而言,每个单位的管理费绝大部分也是跟随单位的面积大小来计算的,大单位的管理费比小单位的高。假如两个单位的面积相同,但一个单位只有一 个停车位而另一个单位有两个停车位,则拥有两个停车位的管理费用会比拥有一个停车位的单位略高。凡事也有例外,一些新建共管镇屋的管理费便是大小同价,小 单位的业主可能觉得不公平,但管理费的结构是可以在日后由共管物业立案法团(Condominium Corporation)重新审定的。到时候大单位的管理费可能会增加。 近年流行兴建一些混种的共管住宅物业(Freehold Condo),多数是以镇屋(Townhouse)形式建筑,购买混种的共管住宅物业仍是需要支付管理费的,可是管理费却不包括镇屋户外的维修和保养,也 不包括前后院的剪草服务。交了管理费却得不到维修保养和剪草服务,是什么道理?原因是建筑商为了利用低廉的管理费来吸引买家,便不把镇屋户外维修保养和剪 草服务列入管理的范围内。这类共管镇屋的管理费只是数十元,比传统的共管镇屋便宜约一半,管理费只包括镇屋内私家路的铲雪服务和一些公用游乐设备的保养维 修费用等的开支。经纪在介绍镇屋给顾客时,除有责任告诉顾客哪些镇屋是免管镇屋,哪些是共管镇屋,哪些是混种共管镇屋,也应详细分析每种镇屋的利弊,让顾 客根据需要选龋 Condo Apartment全称Condominium,正确的中文翻译为“共管式公寓”,当中包括我们通常所说的镇屋(Townhouse)。它是指买主与其他 户主共同拥有某物业的公用设施,但买主可获发一张独立的屋契,当中明确表明,他是该单元的合法拥有人。与Co-owner、Co-operative两种 物业相比,由于有了独立的产权,这就使得这类物业具有升值快、易转手、容易得到银行贷款的优点。外加与独立屋、半独立屋相比,共管公寓的价格较低,故此, 非常受首次置业者、特别是小家庭的青睐。 通常情况下,对于购买这类房屋的消费者来说,在下offer的时候,建议设置Status Certificate条款,其目的在调查Condominium公司的经济状况,核对管理费(Maintenance fee)的金额、包括哪些项目、未来管理费的升降幅度等等,通常这类文件由卖方提供,费用由卖方承担。也就是说,Status Certificate这一条款可作为一个先决条件(Condition),在买方满意上述文件后,再予以取消,使Offer正式生效,由此保护买家的利 益。 值得特别强调的是,精明的购房者应该全面、准确地了解Condominium公司收取的管理费究竟包括哪些项目。通常来说,当中可能包括电、 水、暖气、地税、房屋保险、中央空调、有线电视、停车位、公共设施开支(门前铲雪、割草)等。但每家公司收取的费用不同,涵盖的收费项目也不同。 此外,每家物业管理公司都会从管理费中提出一部分金额作为预留金,用于日后维修屋顶、窗户、外墙、电梯、走廊、停车尝暖气、下水道系统、电路和游泳池等娱乐设施。
-
Final Walk-through 的注意事项(转载)
买家在房屋过户前会看最后一次房在北美称为final walkthrough。尽管final walkthrough不是必须的,但是它却能有效的保证买卖双方的利益。在最后一次看房中,买家将最后一次到访该房屋并检查房子的各项条件,如果发现严重的问题,买家可以叫停交割直到问题被处理,也有极少数情况下交易被取消。接下来我们就看看在final walkthrough之前和在final walkthroug时买家和卖家需要做什么准备。 买方关于过户前看房需要注意什么? 全面检查 交割前看房并不是让买家进行另一次的更细致的验房,而是一次更全面的对房子的检查,看看在卖家搬家时有没有什么重大的损坏,或是应该留在家中的家具和家电是否仍然在家中。 过户前看房最后安排在卖家已经将他/她的家具和个人物品搬出。买家可以根据房屋检测报告上的结果检查和测试主要系统和设备,如车库门的开关,暖通空调系统,门窗的开合。如果发现之前正常运作的暖通系统出现了问题,应立即通过卖方经纪通知卖方。 发现问题? 买家如果由于房屋内的家电或设备有问题或者失灵有权延迟过户。作为备选,买家可以要求将部分出售房屋的收益先交给卖家而不是第三方保管,买家就可以确保一旦发现任何损坏有资金可以用于维修和更换。卖家更乐意于将部分收益转入第三方托管,而非延迟过户。因为卖方已经搬出了房子,同时也期望在原定过户的日子当天还清贷款。延迟过户可能导致取消交易但是以第三方托管方式过户意味着房屋所有权已经转移仅剩维修费用的问题需要理清。 列出清单 买家在过户前的final walkthrough应该准备一个清单,在上面写下所有需要检查的内容。 每个房间都应该被检查,检查看看是否有由于移动造成的额外损坏,也可以查看以前有家具遮盖的区域,以确保没有任何重大问题是买家和房屋检测师所没有看到的。 买家应该检查并确保与家中所有的设备和电器确是否仍在家中。 另一个要考虑的地方是是否所有的电器和和验房时的一样。 家具和电器 在过户前高档家具和电器被换成了廉价品的事偶有听闻. 在签订买卖合同是家里使用的是某个品牌的家具(加设在屋内不移动的家具)交割时也应该时一样的,除非卖方在合同中明确指出特定的家具或者电器不包括其中。如果一个房屋出售者将屋内的家具或电器换成较便宜的代替品,而且没有在合同中说明,那么法院可以命令卖方赔偿买方用以购买相同或者好的家具电器来匹配房子出售时的样子。 小刮痕? 虽然买家不希望看见新家里出现小刮痕或者划痕,但是搬家的过程总会造成这样那样的损伤。严重的损坏如墙上破了个洞,门窗的破损应该由卖方负责修理或者由卖方支付修理费用。这些小问题的维修需要双方的协调交涉。因为接近交割的时候,买卖双方都在搬家,维修的问题演变成了是买方在新房维修时是否有地方住,先不搬进新房子从而延迟交割日子。在大多数情况下,买家和卖家都在有限的时间里尽快安置好新家。买方可以要求卖方将一些钱放入第三方托管,或者写一张支票直接付给买方作为维修费用。但是如果卖方不想和买方协调和解决对这些问题,那么买方则需自己权衡自己维修破损和延迟交割的利弊了。
-
炒房逃税?加拿大税局盯上你了
加拿大政府现在对调查多伦多和温哥华炒房者逃税抓得很紧,有税务专业人士和房地产业内人士认为,这仅仅是一个开始。 在以前执法不严的时代,一些炒房者能够拥有多个物业,并在出售后不报税。现在,许多人开始发现,税局有一些非常强大的执法工具。比如可以跟踪土地登记和其他数据来源,找到没有记录或报税不足的可疑交易,然后启动重新评估。如果有争议,税局可以迫使开发商、公用机构、银行和电信服务提供商交出被怀疑房屋的数据。 据《环球邮报》报导,毕马威(KPMG)会计师事务所旗下的毕马威律师事务所合伙人兼税务诉讼律师库腾恩(Justin Kutyan)说,税局的工作模式是“你在证实自己无罪前,就是有罪的”。 “即使在税务法庭,责任也是落在纳税人身上,去反驳税务部的假设。”库腾恩说,加拿大的税务系统基于自我报告系统,基于诚实和正直,当政府有客观证据,特别是发现业主几乎没有出现在公寓里,从来没有刷过卡,没有用过电,罗渣士的记录显示业主住在另一栋房子时,就很难办。 税局正在关注的一个领域,是那些不正当地申请货劳税(GST)退税的个案,这项退税只适用于主要住宅。库腾恩表示,税局正在“疯狂”地追查货劳税违规问题。 一个例子是地产经纪马格林(Gideon Margolin)的个案,他最近在一宗货劳税诉讼的上诉中败诉,涉及的是一栋在2012年在安省列治文山购买的新房子,2014年出售了。法院文件显示,马格林和他的配偶“无意将其作为他们的主要住所……他们中任一方都没有将该物业作为其主要居住所。” 检控官使用了该物业的天然气和电表读数,证明在建筑商建成这房子与马格林出售这房子之间的5个月内,基本没有消耗天然气和电。马格林有几套房产,但搬家工人和他的清洁女工作证说,马格林基本上把上述的房子当作储物间用。 打击不严让逃税者愿冒风险 多伦多Re / Max Condos Plus Corp.的明星经纪人约翰斯顿(Jamie Johnston)认为,政府打击逃税的处罚不够严厉,是人们冒险违规的原因之一。他对《环邮》说,很多人所做的事,他都不敢相信。“他们衡量了风险和回报,这就是他们要作弊的原因”。 约翰斯顿说,加拿大人因为逃税被定罪或被送入监狱的例子极为罕见,比如加拿大每年大约有2,900万份报税,在2016年4月至2017年3月之间只有37项定罪,大约占0.0001%;在美国,每年约有1.51亿份报税,2016年有2,672项定罪,占0.001%。“在加拿大,你永远不会进监狱,所以奖励很高,风险很小。我认为,这存在一个系统性问题。” 不过,在过去2年中,税局一直在发出不同的信号,就是他们正在关注逃税,逃税会带来真正的金钱风险。 税局最近发布了一个新闻稿,总结了其最近的执法工作。自2015年以来,已发现与房地产相关的欠税5.92亿加元。在过去的一年,重新评估的个案涉及金额1.026亿加元,并对虚假报告罚款达1,920万元(自2015年以来,已征收了4,370万元的罚款)。政府现在每年会审查约1万个与房地产相关的案件,并且会花时间去找出作弊者,4年前的报税都可能重新做评估。 联邦税务部长办公室新闻秘书吉奥(Jeremy Ghio)的说法是,加拿大税务局一直都在看着房地产行业,但现在增加了关注度,以应对日益严重的违规行为。过去几年来,大多伦多地区和卑诗省低陆地区的高房价及房价上升迅速,进一步增加了房地产行业税收违规的风险。
-
加拿大房屋贷款续约指引(转载)
加拿大住房按揭贷款的贷款期与还款期通常是不一致的。例如,贷款期5年,还款期30年,即,与银行签署的贷款合同有效期5年,预计30年还完。贷款到期后,如果不是一次性还清,就会涉及到贷款续约或转银行的问题。贷款该如何续约,在初次贷款选择银行和贷款产品时就需要考虑,而大多数消费者在贷款到期之前才会开始了解贷款续期的程序和所涉及的问题。笔者根据自己的工作经验,帮大家总结了贷款续约或转银行的如下注意事项。 消费者在最初选择按揭贷款时,会根据当时的家庭财务状况以及不同银行的产品和利率做出决定。贷款到期后,借款人有权利根据目前的家庭情况以及市场情况做出重新安排。一次性还清,在原金融机构续约,或从其他银行借款偿还原金融机构,重新安排的结果大致可以分为上述三类。总之,贷款到期后,消费者有重新选择的机会,当然,原借款银行也有重新选择的机会。根据加拿大现行法律法规,金融机构需要在贷款到期至少21天前有效通知借款人续约具体内容或不再续约的决定。续约的具体内容包括:利率,贷款期,有效期,还款频率等。一些金融机构有时会附上贷款续期合同。其实,很多消费者在接到续约通知之前就已经开始计划下一期按揭贷款的安排了。贷款到期,解除合同时,对消费者来说既是一种解脱,又是一个机会,如何充分利用这一机会,消费者需要考虑如下问题:l 对原贷款机构的产品和服务是否满意;l 目前的家庭财务状况是否允许提高月供款,从而加速还清按揭贷款;l 是否需要改变付款频率;l 是否打算在到期时大比例提前还款;l 是否打算将家庭债务进行重组,例如,增加按揭贷款,用于偿还信用卡负债;l 是否需要增加贷款金额,用于房屋装修或其他家庭开支;l 是否准备近期卖房;l 是否需要申请房屋净值信用额度,或增加额度,以备不时之需或投资; 很多消费者在初次选择按揭贷款时没有经验,太过注重利率,而忽略了产品上的差异和服务上的优劣。经过一个贷款其后才发现原贷款金融机构的服务和产品上的缺陷。还有一些消费者,由于从前的财务或信用状况不好,被迫选择了B类贷款机构的产品和服务。还有,一些消费者自身财务状况发生变化,需求也相应变化,需要更加全面的产品和服务,而原贷款机构无法满足。笔者在工作中发现,很多消费者因原贷款机构没有房屋净值信用额度;在原贷款银行无法做blend and extend;封闭式按揭贷款提前还款额度无法满足需求等,而希望转银行。房屋净值额度对于统筹管理家庭资产和负债非常重要,而一些从中国来的新移民并不了解这一产品,在当初做出贷款决定时也没有把这一产品考虑在内,在加拿大生活一段时间之后,才发现这一产品。选择固定利率的消费者,如果原贷款银行无法办理blend and extend,就只能将原固定利率的按揭贷款坚持到底,即使在贷款期间出现比较优惠的利率也无能为力。绝大多数中小金融机构没有“blend and extend”产品和服务,所以最初选择贷款银行时,是选择大银行还是小机构,是有很大区别的。选择浮动利率的消费者,在遇到最优惠贷款利率P不断上涨的情况下,非常希望能够加速还款,如果原贷款机构只允许每年大比例金额还款的额度只有10%原贷款本金的情况下,即使手中有现金也很难将贷款余额降下来。 如果当初选择正确,在贷款到期后,选择一个适合自己的贷款期和利率即可,没必要一定换银行。通常情况下,只要借款人在原贷款合同期内能够履行合约,如期付款,则贷款银行不会主动提出不再续约。加拿大的商业银行在贷款续约时通常不会收费,但有些非银行金融机构会收费。例如,某金融机构对贷款到期续约收费有如下说明:Up to $500 Fee for Renewal or Conversion of Mortgage Loan for Residential Properties: Payable for each loan renewal or auto-renewal and for each conversion from an adjustable to a fixed rate. In the case of non-residential properties, the fee is ¼ of 1% of the outstanding principal balance or $500.00, whichever is greater. 很多人在讨论选择大银行和小金融机构在按揭贷款上的区别,看看收费上的不同就知道有什么区别了。选择中小金融机构按揭贷款时,切忌要事先拿到收费表,再做出最后决定。细心的读者会发现,很多金融机构财务报表中,利差收入小于手续费收入。 什么时候,通过什么途径获得最优惠利率的信息呢?通常情况下,原贷款到期前4个月就可以开始着手准备了。有些银行允许贷款到期前90天以内“提前续约”(early renewal),如果恰好此时有很好的折扣利率,借款人可以提前终止原合同,到期前90天之内就可以执行下一期的利率了。例如,原贷款利率5.7%,还有90天到期,如果今天就有比较低的折扣利率,可以立刻申请执行“提前续约”。很多人选择通过贷款经纪获知各家银行的最优惠贷款利率,其实,贷款经纪可以代理的银行是有限的,RBC,BMO,HSBC,CIBC等按揭贷款业务比较活跃的银行,都不接受贷款经纪的代理,要想获悉这些银行的贷款利率,需要自己动手。大多数中小金融机构,不允许“提前续约”,这也是大银行与中小金融机构的区别。 如果最终决定换银行,罚款和手续费是首要的问题。如果贷款没到期,又是封闭式贷款,多少都会有罚款。如果换银行,至少会发生解除抵押费和管理费。这些费用每个银行的标准不一样,需要借款人自己在原贷款合同中找到准确数字。至于罚款,借款人自己没有办法计算出准确的数字,需要查询原贷款机构。另外一项费用就是律师费,这里面的学问很大。如果当初注册抵押的时候,以常规按揭贷款注册抵押,换银行的时候无需律师介入,就可以将抵押转给另一个银行。如果是组合按揭抵押方式,则需要律师介入,一定会发生律师费。如果原贷款是常规按揭贷款注册抵押,转到另外银行时改为组合按揭贷款注册方式,后者可以使用FCT(First Canadian Title)公司作为内部律师来完成抵押注册,费用相对较低。 通常情况下,贷款未到期的情况下,借款人缴付了罚款和相关费用就可以转出来,而在一些中小金融机构的贷款却并非如此,消费者需要认真了解贷款合同条款。这是一位网友在rolia论坛上发的帖子,大家可以去搜索一下是哪个贷款机构在这方面有限制:“转贷款遇见麻烦了,求助!!一年前,我们签贷款合同时, Mortgage Broker说随时可以转出来,只用交三个月的利息作为罚款,并让我看第一页的条款,确实是这样写的,可是我要转出时,银行说在合同的第十页有一条,转出的条件是必须卖掉房子。”在贷款续期时,如果银行联络不到借款人,无法确定下一期贷款的期限或贷款产品,银行会根据自己的内部惯例将贷款自动延期。例如,有些银行在无法确知借款人打算时,会将按揭贷款自动续期为1年期开放式按揭贷款。 有些人说,选择按揭贷款时,大银行和小机构没有区别,原因是,你又不是存款,怕什么?当然怕了。怕贷款到期需要讨论下期贷款时只能找到一个800电话,怕名目繁多的收费,怕没有提前续约的服务,怕没有blend and extend的产品和服务,怕没有房屋净值额度的产品,怕交了罚款也无法解除合同。。。 加拿大政府消费者保护机构提请消费者注意的事项参见官方网页http://www.fcac-acfc.gc.ca/eng/consumers/mortgages/renewMort/index-eng.asp。
-
赶紧查下你的房子上有没有这个 否则会有大麻烦
你是不是经常在律政剧中看到过这样的场景:一家人开开心心住在自己的房子里,一觉醒来有人来敲门告诉他们房屋已经被银行收走了,必须限时搬出。 实际上并不是只有你申请破产的时候房屋才会被收走!一旦有法人拥有对你的房屋的留置权(lien),你也会面临无法处置自己这项不动产的危险。 一般来说,如果你有任何与你的房屋相关的债务,那么你的房屋都有可能被登记了留置权。 什么是留置权? 留置权,顾名思义就是留用处置的权利,指债务人逾期不履行债务时,合法占有债务人所抵押的动产的债权人有权留置该动产。而房屋留置权则专指债权人对债务人的不动产行使留置权的权力。 比如你买车的时候,通过经销商获得了车贷。那么在将贷款还清之前,这辆车就存在着留置权。如果中途你停止了支付贷款,经销商就可以到法庭去请求行使留置权并收回车辆。 房屋留置权也是差不多的意思,大家平时最常见的一种就是抵押贷款。但要注意,这并不是唯一可以在你的房子上留下留置权的方式。 谁会在你的房子上留下留置权? 首先,贷款方(即债权方)会将其权益登记在借款方(即债务方)的个人资产上,以确保在必要时获得收取所抵押物品的法定权利。 税务机关对纳税人的个人财产也可以登记留置权,用以征收未缴纳的税款。 代理人、公证人、律师事务所或被授权代表债权方行事的任何合法当事人,都可以在债务方的个人财产上登记留置权。 上文说到的抵押贷款,即所有向银行申请了房贷的业主,发放贷款的银行其实都已经在你所抵押的房屋上行使了留置权。这样,如果逾期你无法清偿贷款,银行就可以没收你买的房屋。 留置权的类型 房产上可被登记多种留置权,其中最常见的是建商留置权(Builder’s lien)、法院判决留置权(Judgement lien)和税收留置权(Tax lien)。 建商留置权:当建筑承包商、木工、水管工、油漆工或其他类型的维修公司为你的房屋进行建造、翻新、维护工作时,他们可能会在你的房屋上登记财产留置权作为一种担保,以确保他们能按时得到报酬。也就是说,如果建房屋的总承包商没有付给建筑公司应付的款项,那么建筑公司就有权收走这个房子! 法院判决留置权:如果你在一场官司中败诉了且法院作出了相关判决,胜诉方可以对你的房子登记判决留置权,直到收清款项为止。如果你聘请了律师,但没有付律师费,,有时候律师也会在你的房屋上登记这种留置权。 税收留置权:如果你不按时缴纳地税等税款,政府可以对你的房屋提交税务留置权。 房屋买卖中的留置权问题 不管你是买房者还是卖房者,留置权对你的影响都很大! 一般来说,房屋买卖中清偿房屋留置权是卖家的责任。如果所卖的房屋存在留置权争议,,房屋的销售会中止,直到达成确定的结果。 另一方面,一旦房屋要开始挂售,房屋买卖经纪公司就会对房产进行各种调查,包括是否登记有留置权。如果发现房屋被登记了财产留置权,那么交易就会暂时中止。 此外,房贷机构也不会同意为有留置权的房产提供贷款,除非留置权已经被清偿。 如果卖方拒绝清偿留置权,那么身为买房者就有两种选择。 一是拒绝交易,由于卖方拒绝偿清留置权会被视为违约,那么买方就有权在不损失保证金的情况下退出销售。 二是买方选择接受欲购房屋上被登记的留置权的财务责任,继续进行房产交易。 如何知道一个房屋上是否有留置权? 房屋的留置权记录属于公开信息,只要有该房屋房主的姓名和房屋地址,任何人都可以去产权登记处查询房屋的留置权情况。 打算购买房屋的人应当在购买前及时查询,以确保该房产没有被当前或以前的业主作为抵押品抵押出去,以确保自己可以免除任何产权负担。这项工作通常买家经纪可以代为办理。 此外,任何有意以个人不动产为担保而借钱的人,也都可以先向产权登记处查询,以确保该房产目前并不是另一笔贷款的抵押品。 如果房屋被登记有留置权该怎么办? 如果你是卖方,那么第一步就是确定财产留置权是否真正是自己的。因为这世界上同名同姓的人很多,除了名字还要确认地址、出生日期等关键信息,以确定这个留置权确实是在自己的房产下。 如果真的是这样,可以和地产经纪以及留置权人商量怎么解决问题。通常情况下,还款将来自出售房子的收益,所以最好还是采取地产经纪人的建议以更好地处理。对于特别复杂的留置权,则需要寻求法律顾问。 如果你是买方,而且购买的是类似法拍屋之类的房产,可能需要偿还任何拖延的债务。因此,在投标的时候一定要对标的物做好全面的调查。有时候虽然法拍屋看上去似乎更划算,但是当所有的问题都弄清了之后,最终的花费可能会比购买普通房产的花费更多。 最坏的情况:如果你的房屋上有留置权,但并不是你的,该怎么办呢? 如果你觉得自己房屋上被登记的留置权是错误的,并且当事人拒绝配合,那么就可以提交《判决产权归属请求书》(Quiet Title Petition),强制请当事人出庭来证明这不是你负责的债务。如果法官判你胜诉,你将得到一份关于产权的归属判决,并且会在产权登记办公室记录在案。 如果败诉,那么可以试着与留置权持有人协商一个较少的留置数额,或者只能当“冤大头”把留置权偿清。如果你的这个房屋准备挂售,那么唯一的选择是公布留置权。因为出售房屋时,产权必须是明确的——没有非自愿的留置权。
-
为什么在加拿大买房律师费不能省(转载)
大家要是想要在加拿大买房的话,需要了解的信息有很多,今天来说一说律师的重要性。还有在给大家科普律师的作用之前,要提醒大家找到一个靠谱的律师也是十分重要的,避免上当受骗。律师则是在你签署了买卖合同后,帮你处理所有相关的法律执行问题。如果买卖双方在履行合约上有任何法律问题,可以让各自律师协助解决。1、通常,律师要对你购买的物业进行全方面的调查。包括该物业的产权历史、现业主是否拥有产权(Title)、该物业是否被用作抵押或其他产权不清的情况(Lien)、是否存在未经完全披露的有关物业产权的权利让渡(Easement)和其他妨碍您在拥有该物业全部产权(Clear Title)的任何不确定因素(Encumbrance);2、如果你购买的是需要交管理费的共管物业,按照标准的安省购房合同条款,卖家应该在十天之内向你提供最新共管物业报告(Status Certificate),而你则有两个工作日的时间让你的律师来检查报告,一般而言,第一次查看报告的费用已经包含在律师费中。如果律师检查出有重要问题,会在第一时间和你沟通,陈清利害关系,让你来决定是取消合同还是和卖家商讨补救措施。3、代理购买产权保险(Title Insurance)。如果在你的购房过程中,卖方或其他相关方面存在任何欺诈、伪造以及报告不实等可能让你有麻烦的问题,产权保证保险是您最后的保护手段,它可以确保您不会陷入巨大的债务之中。更多产权保证保险的信息,你可以向律师咨询。4、查看银行或者非银行金融机构贷款文件。即使是本地人,也会对数页充满法律术语的贷款文件头疼不已。交由律师来做,可以说又快又好。同样,律师在结束查看贷款文件后,会向你解释具体条款。5、计算买方交纳的全部费用。通常来讲,在安省买房,买家除了支付房款和律师费,还需要缴纳安省的土地转让税;如果在多伦多市,还要缴纳一个多伦多市的土地转让税;产权登记费;至于地税、管理费(如果是共管物业)、水电气费,一般都会牵扯到调整,买卖双方的律师会协同完成此工作。6、完成房屋业主的更名登记手续等,协助买卖双方完成最后交易。交割日当天,买家律师将买家所付余款及银行贷款送交卖方律师,同时派员到土地局办理产权交割手续。当买家律师从卖家律师处拿到钥匙,会立即通知买家到律师楼来取,恭喜买家成为房屋新的主人。看过好多title 没查清楚文件都交给助手负责的律师,导致客人地税交两次,热水器本来说好是买断的结果发现每个月要付热水器租金才发现facility 是租来的并不是买断的,更有甚者register 的时候把信息登陆错误比如贷款比例等错误导致了一些列移民或者是经济纠纷。有时候我们总会陷入误区,比较价格,发现有的要价低就开心的办了,殊不知之后还有各种费用的叠加,反而比市场价格高,比如我的一位朋友找了一个低于市场价的closing律师后来发现title insurance 不包,注册费要自己付,这样种种加起来比别的地方还贵。贵一些不是最可怕的可怕的是流水作业把文件做错了这才是最严重的。买房几百万都可以不眨眼的下offer 几百几千的律师费是不能省略的,看过不少私卖的买家卖家都是让律师下offer 或者是准备合同,律师可真是一个万能的职业,eligible做大部分的行业,其实每个家庭都需要一个家庭咨询律师,这和家庭医生是一样的,希望这个帖子对大家有帮助,安家置业的时候擦亮眼睛。
-
9个策略 轻松卖掉你房子的技巧
1)尽最大努力创造看起来干净,明亮,热情和温暖的空间。大多数潜在买家正在寻找一个这样的家。轻轻粉饰一下,不需要大修的。 2)不要太过将自己的风格加到要卖掉的房子里,让潜在买家也能想象自己的家居风格于此。 3)投资在相对省力,低成本,高收益的装修,如重新粉刷墙壁,更换过时的灯光或水龙头。小小的变化就能让人有一个更好的第一印象。 4)不要投资在高工作量,低性价比的装修。 5)投资于升级花园,甚至添一套不错的烧烤和户外家具作为卖点。 6)不要挥霍投资于像游泳池,按摩浴缸,或大池塘的大型升级。事实上,你不会收回投资,因为维护工作费用太庞大会令买家有却步的可能 7)一个中立的色调的橱柜,无瑕疵的台面和地板,最新型号的厨房电器(不锈钢尤佳)。这都能让你房子卖得更好的价钱。 8)不需要将厨房大修成你的梦中厨房,留待在你的新居吧。留些想象空间给买家。 9)重新粉刷厨房和浴室橱柜,而不是买新的取代。
-
华裔居民购买保险有哪些常见的误区?
误区之一:家里穷困,没有多余的钱来购买保险。有的人会说:“保险是很重要,但我没有钱买。等我有了闲钱时再说吧”这其实是一个很大的误区!难道我们真的是“穷”得连购买一份基本保险的钱都没有吗?这其实是一个保险意识的问题。因为越是“贫穷”的家庭,经济基础就越脆弱,在风险不幸降临时就越不堪一击,也就越需要保险的保障,而纯保障型的保险在加拿大其实是很便宜的。一个最需要保险的中年人,每月十几或几十加元,就能购买到几十万加元的人寿保障,又有谁会买不起呢?每月十几或几十元,对于每一个正常的成年人来说都不是一个问题,每天少喝一、二杯咖啡而已,但一旦风险发生,这十几或几十加元就可以立即换来几十万加元的免税资产给自己的至亲,这是可以解决很大的问题的,甚至可以挽救整个家庭于危难之中! 误区之二:购买保险不急,等有时间了再考虑不迟。我在工作中跟人谈到保险时听得较多的一句话就是“我最近很忙,过一段时间再说吧!”难道我们真的是忙得连购买一份保险的时间都没有了吗?这其实又是一个误区或借口。我认为,在这个世界上,至少有三件事是绝对不能拖延的:一是生孩子、二是治疾病、三就是买保险。前两件事就不用说了。谈到购买保险不能拖的原因:一是人生的风险无处不在、也无法预料,所以保险保障不能出现空档;二是人的身体是不断变化的、年龄也是不断增长的,如现在不买,将来想买时也许会由于身体健康状况的变化而买不到了,即使能买到也会由于年龄的增长而需付出更大的代价。所以购买保险不能拖,再忙也要抽出时间来尽快安排,以便及时建立起必要的保险保障,同时锁定更好的身体和更便宜的价格。 误区之三:Term保险是消耗型的,要买就买终身保险:其实,Term保险也有它的功能和优势,它可以让投保人以最小的代价建立起一定时期内的足够的保险保障,特别适合于目前家庭收入不高、资金较紧张但足够的保障又是很有必要的投保人。如果在目前可投入资金很少的情况下只选择买终身保险,那么可买到的保额就非常少,就根本起不到应有的保障作用,这时购买Term保险也许就是一种最好的选择,或者购买一个少量的终身保险再加足够的Term保险的组合,以便及时以最低的代价建立起足够的保险保障,同时在目前最好的身体条件下锁定一个更大的保额,待将来有条件时再视具体情况将其转换成更多的终身保险。 误区之四:太太是家庭主妇,没有工作,所以她不用买:这也是一个常见的误区。 其实,即使太太目前没有工作,但太太作为家庭主妇也要承担照看孩子和照料全家日常生活的责任。如果没有了太太的操劳,做丈夫的是不是要花费上千元甚至几千元请一个保姆来照看?所以,即使太太不去外面工作,她其实也在为家里创造经济价值;她对家庭也承担着很大的责任。而人寿、重病保险就是在被保人“不在”时或不幸患重病时对被保人的收入的一种替代,是被保人的生命价值和责任心的体现。所以,太太也需要购买合理的保险。 误区之五:自己买太贵,还不如只为孩子买算了:这又是一个很大的误区。其实,大人的保险才是基础,才是需要优先购买的。为孩子购买保险只是一种补充,是为孩子所做的一种长线理财规划!我们作为需要承担家庭责任的父母,按目前自己的身体条件可以买得到保险而自己却不购买,反而优先为孩子购买,这种做法显然是本末倒置、不合情理的。
-
如何正确处理加拿大房屋里的霉菌
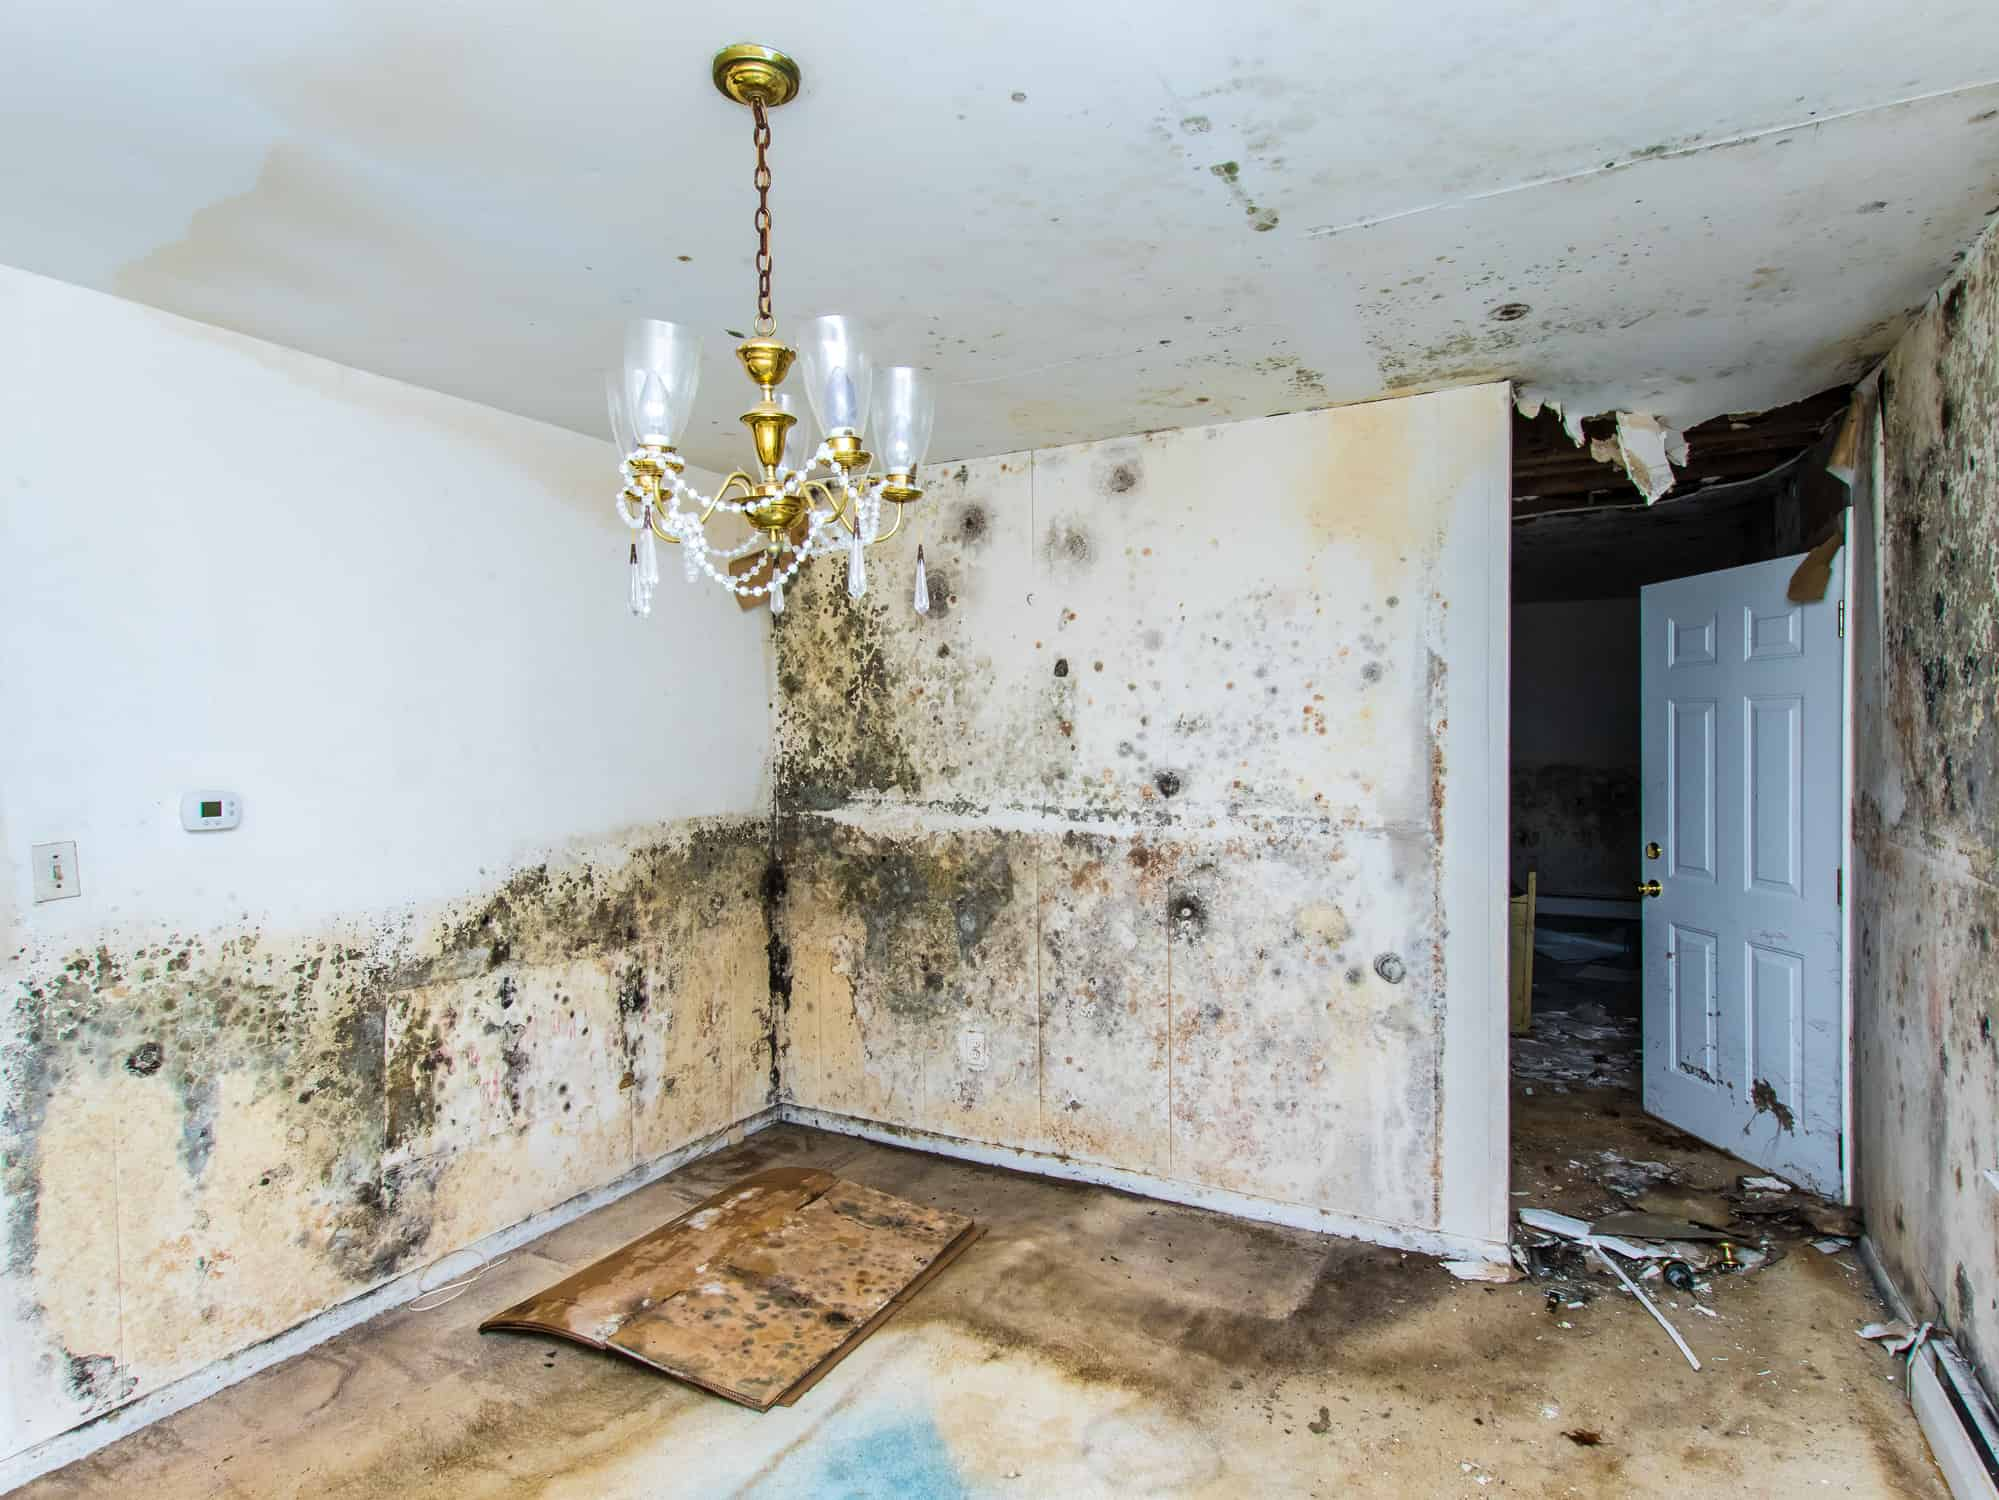
不管你居住怎么类型的房屋,你家里或多或少都存在霉菌。我们所关心的是,霉菌影响健康吗?如果有害健康,如何能一劳永逸地清除霉菌或防治霉菌滋生? 科学地讲,霉菌是任何自然生态系统中一个必要组成部分,是一种可以被其他生物重复利用的来自于分解有机物质的生命形式。麻烦的是,霉菌不是你所希望出现在家里的装饰物。首先它黑乎乎的看起来很恶心,有时,但并不总是会危害健康。霉菌并不是我们所听到那样令人畏惧,因为不是所有霉菌都危害健康,只是一般人无从区分有害的霉菌与无害的霉菌。所以最好的办法宁可杀错不可放过,清除所有的霉菌。屋内潮湿甚至腐烂是产生霉菌的一个重要原因。反过来说,霉菌是屋内过于潮湿甚至有东西腐烂的信号,是某些结构超坏的方向物理变化的第一步,它提醒你赶紧清理霉菌被仔细检查产生霉菌的地方,它是否漏水渗水等。我以前一篇文章专门说房屋保养的秘诀在于防潮。只要你家里保持足够的干燥,任何物品的表面都不会产生霉菌。所以永久防治霉菌滋生的第一步是消除潮湿,可以通过通风、防水防渗等方法达到。 尽管理论上霉菌可滋生与任何物品的表面和家里任何地方, 但最有可能滋生的是三个地方:一是窗框,尤其在冬天时由于室内外温差产生冷凝水; 二是地下室和卫生间的石膏板和墙内的木框架,如果地下室是铺地毯的,要注意地毯下面; 三是其他水浸或漏水的地方。 那么,如果改变潮湿的环境,要依据各种情形而定。如果是窗户潮湿,则可以通过开窗通风和用抽湿机干燥室内空气;如果是浴室天花板发霉,则可以通过安装一个或换一个更大功率的排气扇来减少潮湿空气;如果你闻到地下室有霉味,或者发现墙角有霉菌,则赶紧更换地毯下面的防潮板。另外,象在冷房里如果有纸箱和木架,尤其注意保持二者的干燥,潮湿纸箱最容易滋生霉菌,应为纸板是霉菌的最佳食物。 以上的情形是控制霉菌最简单和最容易的,自己可动手清除,但有的情况则可能需要专业人士来处理。 如果霉菌有办公台那么大或更大,或者霉菌是由于污水泄漏造成的,出于健康和安全的原因,最好请专业人士处理。 如果已滋生霉菌,通过抽湿保持物品干燥,和断绝霉菌的食物来源虽然可以暂时控制了霉菌,但还不足以永久清除。常见的办法是用漂泊水混合一定比例的水清洗滋生霉菌的地方,因为漂白水便宜和容易购买,不过有两个问题,一方面漂白水有毒和刺激性,如果家里有婴幼儿,尤其不安全;另一方面,漂白水作为一种广谱的杀菌剂,其只能对付在坚硬和光滑无孔的物品。对于象木材这类容易被霉菌渗透进去的物品,漂白水无法根除霉菌,在一定湿度下,霉菌死灰复燃。所以现在市面上有不少专门用来除菌的喷剂和溶液,其中有加拿大产Holmes品牌的Concrobium Mold Control 效果不错,无毒无害。可用于各种材料如木材、塑料、金属、水泥等的表面,和卫生间、厨房、地下室等地方。 虽然防治霉菌是生活中极小和普通的一件事,可是它又不是仅仅买瓶除菌剂来除菌那么简单,做事要取得一劳永逸的效果,我们一定要追根朔源,从源头解决它。
-
加拿大房屋朝向有什么讲究?(转载)
对华人而言,在中国生活时普遍认为房屋坐北朝南或者说南北通透最好,而到了加拿大,这种偏好还会是最佳选择吗?在加拿大买房居住,房子的朝向该如何选呢?今天就给大家理一理各种房屋朝向的优缺点。 在加拿大,盖的房子左右展开的不多,大部分的房子都是向纵深延伸,从正面看来,门脸不是很大,特别是新盖的房子,都是窄长窄长的,宽门脸(即大Lot)的房子稀少且贵很多。加拿大的房子还有一个特点就是车库大都建在前面,好多双车库的房子从正面看,就是两个车库门旁边加一个正门。如果这样的房子座北朝南,主层向阳的一面就是俩车库,车库后面的厨房也好,家庭厅也好(厨房和家庭厅是一家人活动最多的地方),一定是向北了,背阴而无阳光。一楼朝南的房间就一客厅,客厅的南面就一道门,既不采光,也不亮堂。这样的房子住起来能舒服吗? 所以说, 在中国的经验,到了加拿大就不一定管用了。 下面给大家列出了四种主要的房屋朝向情况,来看看都有什么利弊吧! 1、坐北朝南,即大门朝南,后院朝北 一楼的家庭房Family Room(一般是一家人活动最多的地方)、厨房和早餐区,二楼的主卧室朝北,夏季由于日照长,下午3、4点过后,这几个房间的温度偏高。 后院朝北,不喜欢晒日光浴的就比较麻烦,晚上7、8点在后院BBQ,还会很晒。不过该朝向的好处是,大门和车道朝南,冬天积雪少,门前比较干净,所以冬天白天最好改在Living Room活动。 2、坐南朝北,即大门朝北,后院朝南 Family Room、厨房、以及楼上的主卧室或其他一到两个卧室就朝南,在加拿大漫长的冬季里,能有阳光照进这些家里人活动多的房间,就会显得非常温暖舒适。而在夏季,由于正午的阳光是直射的,不会直接照射到室内,所以这几个房间温度不会太高。 后院朝南,晚上没有阳光,一家人围坐后院BBQ最好不过了。另外,喜欢在下班在后院种点蔬菜瓜果、劳作一番的人士也比较喜欢这种朝向。缺点是大门口和车道朝北,冬天积雪多,容易结冰,应特别注意防滑。 3、坐西朝东,即大门朝东,后院朝西 在本地生活时间长的西人,他们可能会更喜欢这种朝向的房子。因为他们很多人喜欢日光浴,夏天阳光灿烂的周末,他们或光着膀子,或穿着比基尼,在自家的后院,晒着太阳、享受着日光浴,在他们看来,这是生活享受。但华人往往不喜欢,原因自然是“西晒”,由于主卧朝西,经常会热得待不了人,到了半夜,房间还是很热。另外由于西晒,应特别注意窗框和门框的保养。 在加拿大,一般太阳一落山,就没那么热了,这一点使得加拿大的西晒其实并不是大问题。而且,到了冬天,西晒就会变得让人羡慕不已。加拿大漫长的冬季,常常是蔚蓝蔚蓝的天,太阳明媚高照,但外面却刺骨地寒冷,这种天气里,下班回家,或每在周末,日头过午,在朝西的厅里呆着,或在朝西的厨房里忙家务,沐浴着那缕缕阳光,这种暖洋洋的舒服劲头,是其他朝向的房子可望不可即,怎么也化解不来的。 另外在多伦多地区,一年四季的主风向是西风,夏日开窗迎来西风送爽,冬季关窗又挡住了西北寒流。所以说,后院朝西不一定是坏事。 4、坐东朝西,即大门朝西,后院朝东 该朝向的房子特别适合喜欢捣腾后院的屋主,迎着朝阳,不怕西晒,一天中似乎任何时候都可以跟花花草草来个亲密接触。与坐西朝东的房子类似,大门一侧的门、窗保养特别重要。 不同的物业类型,选择房屋朝向也大有学问,下面便给大家分析一下公寓、镇屋、半独立屋、独立屋等物业如何选择朝向。 1、镇屋 连排的镇屋,除了单边单位外,由于左右相连,只有两面采光,所以东西向的会优于南北向的。因为完全南北向的就只会有一面采光。在南北向里面,车库冲南的不如车库冲北的。当然最好主卧室向南。因为晚上睡觉的温度直接决定了你冬天每个月的Gas Bill。如果是单边单位(End Unit),主要侧面朝南就再好不过了。这样就三面采光,房子里面一定会很亮光。 2、半独立屋 基本原理与镇屋相同,东西向的优于南北向的。在东西向的“双胞胎”里,最好挑那个空侧面(带窗的一面)向阳的。这样你的采光会比隔壁的邻居好很多! 3、独立屋 3.1 房屋之间距离非常窄的独立屋 即使是独立房,房屋间距一小,就采光而言,也就和镇屋没有太大区别,所以以上的原则不变。但是有一点要注意的:如果细心的人,仔细的观察一下这里同一条街上的独立房(当然是间距比较小的),大部分也像是一对一对而建的,意思是说有一边和旁边的间距会大一些,而另一边和旁边的间距会小一些。这是有原因的。选那个间距大一点的在南边的,其采光会更好一些。 3.2 房屋间距大的独立屋 如果车库和房屋是分开的,而且不挡房屋的阳光。或者是老房子,像平房、后复式和侧复式的那种,车库在旁边或半地下,其影响不大。原则是主卧室,客厅或者是饭厅在采光面比较好。 4、共管柏文/公寓 公寓那种南北通透的房型比较少,所以房间的主要窗户的采光就显得尤为重要了。一般来说主要窗户面朝南优于朝东,朝东优于朝西,朝西优于朝北;但又有两个例外:一个是这里有一些欧洲人的后裔,偏好朝西;另一个就是,房间窗户外的景色也非常的重要,有的时候景色的影响大于朝向,比如窗户的外面就是一个非常漂亮的高尔夫球场,那就要想像一下了。 买房子不能只迷恋“坐北朝南”,了解了加拿大的房屋朝向利弊,结合自己的喜好,选最适合自己的才最重要。


Testimonials
客户真实口碑 · 深度评价
扫一扫或长按识别
添加赵晖微信